広告
こんにちは、行政書士・相続終活専門士の樽見です。
筆者は、父が亡くなって数日後、葬儀費用や当面の生活費を準備するため、母と一緒に銀行のATMへ向かいました。ところが、いつも通り操作したはずの画面で現金は出てきません。窓口で確認すると、淡々とこう言われました。
「口座は凍結されています」
預金は確かにある。それなのに、一切お金を引き出すことができない。ATMの前で突き付けられた「預金はあるのに使えない」という現実。この瞬間が、筆者にとって相続の中で一番不安で、つらい出来事でした。当時の筆者は、行政書士でもなく、相続に関する専門知識もありませんでした。
身内が亡くなった直後で、気持ちの整理もついていない中、「相続」という言葉の重さだけが急に現実味を帯びてきたのです。ATMの前で口座凍結を知った瞬間、次のような感情が一気に押し寄せてきました。亡くなった直後で、精神的な余裕がまったくない。「今すぐ必要なお金なのに」という強い焦り。預金はあるのに使えないことへの憤り。「この先どうなるんだろう」「誰に聞けばいいのか分からない」という混乱。周囲に聞いても、はっきりした答えが返ってこないもどかしさ。相続の手続きは、後から考えれば理屈があります。
しかしこのとき必要だったのは、法律知識よりも「今、何が起きていて、次にどうすればいいのか」を説明してくれる人でした。後になって分かったことですが、銀行口座の凍結解除ひとつを取っても、相続に関する法律のルール、金融機関ごとの実務対応、相続人間の話し合い、これらが複雑に絡み合っています。
当時の筆者は、何から手を付ければよいのか分からないまま、「お金が動かせない不安」から始まり、気づけば戸籍収集や書類対応など、想像以上に細かく、精神的にも負担の大きい“作業地獄”に入っていきました。今になって一番強く思うのは、「最初に全体像を整理してくれる相談先があれば、ここまで不安にならずに済んだのではないか」ということです。
相続で途方に暮れている方の「最初の相談先」として、この経験があったからこそ、筆者は行政書士の資格を取得し、開業しました。昔の筆者と同じように、身内が亡くなったばかりで、銀行口座が使えず困っている、専門家に相談したいが、誰に相談すればいいか分からない、弁護士に相談するほど大ごとなのか判断できない、そんな方が、自然に頼れる「最初の相談先」になりたいと考えています。
そして、相続のお悩みのなかでも特に多いのが、「我が家は相続税がかかるのか」「どうやって計算するのか」という税金に関する不安です。相続税の計算は一見難しそうに見えますが、順を追って整理していけば、大まかな概算はご自身でも十分に把握できるものですよ。まずはこの記事で、相続税計算の全体像を一緒に確認していきましょう。
- 本記事を読んでわかるポイント
- ・相続税を算出するための4つの基本ステップ
・基礎控除の正しい計算式と法定相続人の数え方
・具体的な家族構成を用いた相続税のシミュレーション
・相続税額を大きく下げる特例制度と生前贈与の注意点
相続税計算の全体的な流れと基本
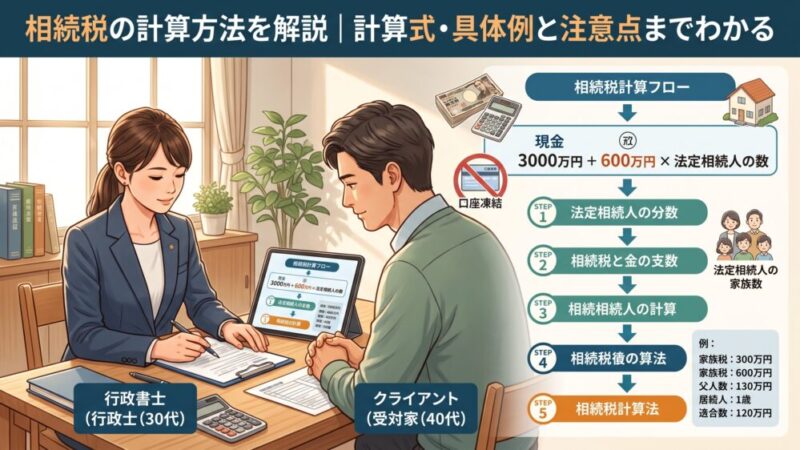
相続税の計算方法は、単に「遺産の総額に税率を掛けるだけ」という単純なものではありません。国が定めたルールに沿って、いくつかの段階を踏みながら段階的に税額を割り出していく必要があります。ここでは、相続税を計算する上での大枠となる4つの基本ステップについて、順を追って詳しく解説していきます。
■ 相続に強い税理士を探すならこちらが参考になります ⇒ 税理士選びなら税理士ドットコム
各相続人の課税価格を算出する
相続税計算の第一歩は、「結局のところ、いくらの財産に税金がかかるのか」を正確に把握することから始まります。これを専門用語で「課税価格」と呼びます。課税価格を算出するためには、まず亡くなった方(被相続人)が遺したすべての財産を洗い出す必要があります。預貯金や不動産、株式などのいわゆるプラスの財産はもちろんのこと、忘れてはならないのがマイナスの財産です。
借金や未払いの税金、あるいは葬儀にかかった一定の費用などは、プラスの財産から差し引くことができます。さらに、民法上は遺産とみなされない死亡保険金や死亡退職金であっても、税務上は「みなし相続財産」として課税の対象に含まれる点には十分に注意が必要です。このみなし相続財産にも一定の非課税枠が設けられているため、その枠を超えた部分だけがプラスの財産として加算される仕組みになっています。
また、過去に行われた生前贈与も関係してきます。特定の期間内に行われた暦年贈与や、相続時精算課税制度を利用して贈与された財産は、この段階で相続財産として足し戻して計算しなければなりません。こうして、プラスの財産からマイナスの財産を引き、みなし相続財産や生前贈与分を調整して導き出された金額が、各相続人の「課税価格」となります。そして、全員の課税価格を合計したものが、遺産全体の総額となるわけです。
【課税価格の算出ポイント】
・プラスの財産(現金、不動産など)からマイナスの財産(借金、葬式費用など)を引く。
・生命保険金や死亡退職金などの「みなし相続財産」を加算する。
・一定期間内の生前贈与分を足し戻す。
課税遺産総額を計算する
全員の課税価格の合計額が算出できたら、次はその金額から「基礎控除」を差し引きます。基礎控除とは、誰にでも無条件で認められている「この金額までは相続税をかけませんよ」という非課税枠のことです。日本の税制では、遺された家族の生活を保障するため、一定水準以下の遺産には税金がかからないような配慮がなされています。
先ほど計算した課税価格の合計額から、基礎控除額を引いた残りの金額を「課税遺産総額」と呼びます。もし、遺産の総額が基礎控除額を下回っていれば、課税遺産総額はゼロとなり、原則として相続税の申告も納税も必要ありません。つまり、このステップは「そもそも我が家に相続税申告の義務があるのかどうか」を判定するための、最も重要な関門だと言えるでしょう。
反対に、遺産総額が基礎控除額を1円でも上回っている場合は、相続税の申告義務が生じます。だからこそ、不動産や非上場株式など、評価が難しい財産がどれくらいの価値になるのかを、あらかじめしっかりと見積もっておくことが求められます。
相続税の総額を求める
課税遺産総額が算出できたら、いよいよ相続税の「総額」を求めていきます。ここでの計算方法が、日本の相続税制において最も独特で、少しややこしく感じられる部分かもしれません。なぜなら、課税遺産総額に対して直接ドンと税率を掛けるわけではないからです。
まずは、実際の遺産分割の割合(誰がどの財産をもらうか)は一旦無視してください。そして、「もし法定相続分どおりに遺産を分けたとしたら、各相続人はいくら取得することになるか」を仮で計算します。その仮の取得金額に対して、国税庁が定めている「超過累進税率」をそれぞれ掛け合わせます。超過累進税率とは、取得金額が大きくなればなるほど、段階的に高い税率(10%〜55%)が適用される仕組みのことです。
こうして算出された各相続人ごとの仮の税額を、すべて合算します。この合算された金額こそが、遺産全体にかかる「相続税の総額」となるのです。(出典:国税庁『No.4155 相続税の税率』)この計算方式を採用することで、遺産をどう分割したかにかかわらず、国が徴収する税金の総額を一定に保つことができる仕組みになっています。
ワンポイントアドバイス
遺産分割の話し合いがまとまる前に申告期限(10か月)が近づいてしまうケースも少なくありません。その場合でも、この「法定相続分で分けたと仮定して計算する」というルールがあるおかげで、ひとまず法定相続分で申告と納税を済ませておくことができます。後から話し合いがまとまった際に、修正申告などを行って実際の税額に調整するのが実務での一般的な対応ですね。
各人の実際の納付税額を計算する
遺産全体にかかる相続税の総額が確定したら、最後のステップとして、その総額を「実際に財産をもらった割合」に応じて各相続人に割り振ります。たとえば、長男が遺産全体の60%をもらったのであれば、相続税の総額の60%を長男が負担する、というように按分するわけです。
ただし、ここで計算された金額をそのまま税務署に納めるわけではありません。それぞれの相続人の個別の事情に応じて、税額を安くしてくれる「税額控除」や、逆に税額が高くなる「2割加算」といったルールを適用して、最終的な納付税額を確定させます。
代表的な税額控除としては、配偶者の生活保障を目的とした「配偶者の税額軽減」や、未成年者・障害者に対する控除などがあります。一方で、亡くなった方の兄弟姉妹や、代襲相続ではない孫などが財産を受け取る場合には、本来の税額に20%が上乗せされる「2割加算」というペナルティのようなルールが存在するため、誰が財産を引き継ぐかによって最終的な手出しの金額は大きく変わってきます。
基礎控除の仕組みと法定相続人
先ほどのステップで登場した「基礎控除」は、相続税の申告が必要かどうかを分ける最大のボーダーラインです。この基礎控除額を正確に計算するためには、「法定相続人が何人いるか」を正しく把握することが不可欠となります。ここからは、基礎控除の計算式と、間違えやすい法定相続人の数え方について深掘りしていきましょう。
■ 相続に強い税理士を探すならこちらが参考になります ⇒ 税理士選びなら税理士ドットコム
基礎控除の計算式を解説
相続税の基礎控除額は、以下の計算式で求められます。
【基礎控除の計算式】
3,000万円 + (600万円 × 法定相続人の数)
この式を見れば分かるように、法定相続人の数が多ければ多いほど、基礎控除額は大きくなります。具体的な数字を当てはめてみましょう。
- 法定相続人が1人の場合:3,000万円 + (600万円 × 1人) = 3,600万円
- 法定相続人が2人の場合:3,000万円 + (600万円 × 2人) = 4,200万円
- 法定相続人が3人の場合:3,000万円 + (600万円 × 3人) = 4,800万円
このように、ご家族の状況によって「無税となるライン」は変動します。まずはご自身のケースで、この基礎控除額がいくらになるのかを算出してみることが、相続税シミュレーションの入り口となります。
より詳しい基礎控除に関する情報は、以下の記事でも解説していますので、参考にしてみてくださいね。
相続税の基礎控除は一人当たりでどう変わる?計算と注意点
法定相続人の数え方と注意点
基礎控除の計算において最もつまずきやすいのが、「法定相続人の数をどう数えるか」という点です。民法上の相続人と、税法上の「法定相続人の数」は、必ずしも一致するわけではありません。特に以下の2つのケースでは注意が必要です。
第1に、「相続放棄」をした人がいる場合です。たとえば、相続人が妻と子ども2人の計3人いる状況で、子どものうち1人が「遺産はいらない」と家庭裁判所で相続放棄の手続きをしたとします。民法上、その子どもは最初から相続人ではなかったことになりますが、相続税の基礎控除を計算する上では、「相続放棄はなかったもの」として人数にカウントします。つまり、この場合の法定相続人の数は「3人」のままで計算されるのです。
第2に、「養子」がいる場合です。節税目的で養子縁組を乱用されるのを防ぐため、法定相続人の数に含めることができる養子の数には制限が設けられています。亡くなった方に実子がいる場合は、養子は「1人」までしかカウントできません。実子がいない場合でも、カウントできる養子は「2人」までと決められています。このルールを知らずに、養子を全員分カウントして基礎控除を大きく見積もってしまうと、後から税務署に指摘されるリスクがあるので十分に気をつけましょう。
家族構成別の計算シミュレーション
ここまでの知識を踏まえて、実際に具体的な数字を使って相続税の計算をシミュレーションしてみましょう。数字だけを追うと難しく感じてしまうかもしれませんが、順番に電卓を叩いていけば決して複雑ではありません。あなたはどう感じますか?一緒に確認していきましょう。
配偶者と子ども二人のケース
設定として、亡くなったのは夫、法定相続人は「妻」と「子ども2人」の合計3人だとします。遺産の総額(課税価格)は1億円としましょう。
【ステップ1】基礎控除を差し引く
法定相続人は3人ですから、基礎控除額は「3,000万円 + (600万円 × 3人) = 4,800万円」となります。
遺産総額1億円から基礎控除額4,800万円を引くと、課税遺産総額は「5,200万円」となります。
【ステップ2】法定相続分で分けて仮の税額を計算する
課税遺産総額5,200万円を、民法で定められた法定相続分(妻が1/2、子ども2人がそれぞれ1/4ずつ)で仮に分けます。
- 妻:5,200万円 × 1/2 = 2,600万円
- 長男:5,200万円 × 1/4 = 1,300万円
- 次男:5,200万円 × 1/4 = 1,300万円
次に、国税庁の速算表に当てはめて、それぞれの仮の税額を出します。
- 妻の仮の税額:2,600万円 × 税率15% - 控除額50万円 = 340万円
- 長男の仮の税額:1,300万円 × 税率15% - 控除額50万円 = 145万円
- 次男の仮の税額:1,300万円 × 税率15% - 控除額50万円 = 145万円
【ステップ3】相続税の総額を出す
これらをすべて足し合わせます。
340万円 + 145万円 + 145万円 = 630万円
これが、遺産全体にかかる「相続税の総額」です。
【ステップ4】実際の取得割合で按分する
仮に、遺産分割協議の結果、実際に遺産を法定相続分どおり(妻1/2、子ども各1/4)で分けたとします。その場合、各人が負担すべき税額は先ほど計算した仮の税額と同じになります。(妻340万円、子ども各145万円)
配偶者の税額軽減を適用した場合
さて、先ほどのシミュレーションで「妻の納付税額は340万円」と計算しましたが、実際に妻がこの金額を納める必要があるかというと、実はそうではありません。ここで強力な味方となるのが「配偶者の税額軽減」という特例です。
配偶者の税額軽減とは、配偶者が実際に取得した遺産額が、「1億6,000万円」または「法定相続分」のいずれか多い金額までであれば、配偶者には相続税が一切かからないという非常に優遇された制度です。今回のケースでは、妻が取得した遺産は5,000万円(総額1億円の1/2)ですから、1億6,000万円の枠内にすっぽりと収まっています。したがって、妻が納付すべき相続税は「0円」となります。
結果として、この家族が実際に納める相続税の合計は、長男の145万円と次男の145万円を合わせた「290万円」で済むことになります。
【配偶者控除の注意点】
「1億6,000万円以下だから非課税だ」と安心しきってはいけません。この配偶者の税額軽減を適用するためには、たとえ納める税金がゼロ円になったとしても、必ず期限内(原則10か月以内)に税務署へ相続税の申告書を提出する必要があります。何も手続きをせずに放置してしまうと、特例が認められず多額の税金を請求される恐れがあるため注意しましょう。
相続税を大きく変える特例と注意点
相続税の計算には、前述の配偶者控除以外にも、税額を大きく引き下げる効果を持った特例や非課税枠がいくつか存在します。一方で、生前対策のつもりが逆に税負担を重くしてしまう落とし穴もあるため、制度の趣旨を正しく理解しておくことが大切です。
生命保険と死亡退職金の非課税枠
亡くなった方がご自身を被保険者としてかけていた生命保険の死亡保険金は、民法上は遺産分割の対象にはならず、受取人固有の財産とされます。しかし、税法上は「被相続人の死亡をきっかけに受け取った財産」として、みなし相続財産に分類され課税の対象となります。
ただし、遺された家族の生活を支える大切なお金であるという性質に配慮し、一定の非課税枠が設けられています。その計算式は「500万円 × 法定相続人の数」です。たとえば法定相続人が3人いれば、1,500万円までの死亡保険金には相続税がかかりません。
この非課税枠は非常に使い勝手が良く、確実な節税対策として広く活用されています。死亡退職金についても、これとは別枠で同じ「500万円 × 法定相続人の数」という非課税枠が用意されているため、会社の制度等を事前に確認しておくことをおすすめします。
小規模宅地等の特例による減額
日本の相続において、遺産の多くを占めるのが「不動産(自宅)」です。もし自宅の土地に高額な相続税がかけられてしまい、納税のために自宅を手放さざるを得なくなったら、遺された家族は住む場所を失ってしまいます。これを防ぐために用意されているのが「小規模宅地等の特例」です。
この特例の要件を満たすと、亡くなった方が住んでいた自宅の土地(特定居住用宅地等)について、330平方メートルまでの部分の評価額をなんと「80%も減額」してくれます。たとえば、本来の評価額が5,000万円の土地であれば、1,000万円の価値として相続税の計算をすることができるのです。
驚くほどの節税効果をもたらす特例ですが、誰が相続するか(配偶者か、同居親族か、いわゆる家なき子か)によって適用要件が非常に細かく定められています。適用できるかどうかの判断を誤ると、後から多額の追徴課税を受けるリスクがあるため、自己判断は禁物です。
ワンポイントアドバイス
不動産の評価や特例の適用要件は、非常に専門的で複雑です。路線価の見方や形状による補正など、少しの評価の違いで税額が数百万円単位で変わることも珍しくありません。不動産が絡む相続の場合は、早い段階で相続税に強い税理士などの専門家に相談して、確実な評価をしてもらうのが安心への近道ですよ。
生前贈与の加算期間に関するルール
相続税対策として、「年間110万円の基礎控除の範囲内で暦年贈与をして、将来の遺産を減らしておこう」と考えている方も多いでしょう。しかし、ここで気をつけなければならないのが「生前贈与の加算(持ち戻し)」というルールです。
これは、亡くなる直前に行われた贈与については、相続税逃れを防ぐ目的で「なかったこと」として相続財産に足し戻して計算するという仕組みです。2024年の税制改正により、この足し戻しの期間が従来の「相続開始前3年以内」から「相続開始前7年以内」へと段階的に延長されることになりました。
ただし、ここで誤解してはいけない重要なポイントがあります。国税庁の指針によれば、相続開始日が2026年12月31日以前の場合は、加算対象期間は今まで通り「相続開始前3年以内」となります。(出典:国税庁『No.4152 相続税の計算』)つまり、2026年現在に発生した相続に対して「一律で過去7年分が足し戻される」と考えるのは間違いです。現在進行形で移行期間中であるため、ご自身のケースがどのルールに該当するのか、最新の情報を確認するようにしてください。
相続税の計算に関するよくある質問(FAQ)
Q1. 相続税の申告は、財産をもらった人全員でまとめて行うのですか?
A. 基本的には、相続税の申告義務がある相続人全員が共同で1つの申告書を作成し、連名で税務署に提出するのが一般的です。ただし、家族間でトラブルがある場合などは、それぞれが個別に申告書を提出することも法律上は可能です。納付については、各自が自分の負担分の税金を金融機関などで個別に納めることになります。
Q2. 相続税の申告期限までに遺産分割協議がまとまらない場合はどうなりますか?
A. 遺産分割がまとまらなくても、申告期限(亡くなったことを知った日の翌日から10か月)が自動的に延長されることはありません。この場合は、一旦「法定相続分で分けた」と仮定して申告と納税を済ませる必要があります。未分割の状態では配偶者控除などの特例が使えないため、一時的に多額の税金を立て替える負担が生じる点に注意が必要です。後日協議がまとまった後に、修正申告をして払いすぎた税金を取り戻す手続きを行います。
Q3. 相続財産である不動産の評価額は、固定資産税の納税通知書の金額で計算していいですか?
A. 家屋(建物)については、固定資産税評価額と同じ金額を相続税評価額として扱います。しかし、土地については異なります。市街地であれば「路線価方式」、路線価がない地域であれば固定資産税評価額に一定の倍率を掛ける「倍率方式」で計算するのが原則です。単純に固定資産税の通知書の金額をそのまま使うわけではないので、評価を誤らないよう注意してください。
Q4. ネット上の「相続税シミュレーションツール」の計算結果は信用しても大丈夫ですか?
A. ネット上のシミュレーションツールは、財産の概算を掴むための「入り口」としては非常に便利です。しかし、不動産の詳細な地形補正や、過去の複雑な生前贈与の履歴、各種特例の細かな適用要件までは反映しきれないことがほとんどです。あくまで目安として捉え、基礎控除のギリギリのラインにいる場合や不動産が多い場合は、プロの目による正確な算定をおすすめします。
概算は自分でも正確な計算は専門家へ
ここまで、相続税の計算方法の全体像から具体的なシミュレーション、そして注意すべき特例制度について解説してきました。基礎控除の計算式や、各ステップの流れを追っていけば、「我が家にざっくりどれくらいの税金がかかるのか」という概算は、ご自身でも把握することができたのではないでしょうか。
しかしながら、実際の相続現場では、不動産の評価を少し見誤っただけで、あるいは小規模宅地等の特例を使えるかどうかの判断が分かれただけで、納めるべき税金が数百万円から数千万円単位で変わってしまうことも珍しくありません。また、過去に行われた生前贈与の記録を正確にたどり、税務署に指摘されないような申告書を作り上げるには、やはり高度な専門知識が求められます。
シミュレーションはあくまで「申告が必要かどうかを考えるための入り口」に留めておいてください。
少しでも不安を感じる場合や、財産額が基礎控除の境界線付近にあるケースでは、無理に自己判断で進めず、早い段階で相続解決に強い税理士などの専門家に相談することが、結果的にご自身と家族を守る最善の選択となります。
筆者の事務所でも、「何から手をつければいいか分からない」という方に向けて、初期段階での財産整理や専門家の橋渡しといった初動サポートを行っております。「こんなこと聞いていいのかな」と悩む前に、ぜひお気軽にご相談くださいね。
■ 相続に強い税理士を探すならこちらが参考になります ⇒ 税理士選びなら税理士ドットコム